現金流順暢,讓人生有選擇。
如果明天,精算媽咪的流量全部歸零,我還剩下什麼?
沒有 Podcast 下載數、沒有社群追蹤者,甚至再也沒有人記得「精算媽咪」這個名字。
前陣子,一位朋友問我:「如果有一天妳真的沒有流量了,妳要怎麼辦?」
其實我沒有到非常擔心,因為我其實流量一直都沒有很高啊!
所以這個問題對我來說,真的沒有想像中那麼可怕。
流量能讓更多人看見我,但我累積的其實不是流量,而是這些年累積下來的專業、能力與經驗。
2014 年,因為遇到太多事情了,我很害怕,所以我開始密集而且有意識地提升自己,到現在,十幾年了。
這段時間,我經歷過創業的風光,也承受過事業失敗、負債與重新開始的壓力;我參與過獲得上千萬元投資的新創事業,也走過疫情衝擊、成為媽媽之後的生活轉變。
後來,我經營 Podcast、出版書籍、設計課程、參與企業培訓,也陸續投入不同的教育與創業事業。
如果問我,這十幾年最值得驕傲的是什麼?
不是那些漂亮的營收數字,也不只是 Podcast 累積了多少下載量,而是即使有一天把頭銜、流量、平台全部拿掉,我依然擁有這些年累積的能力、經驗,以及重新開始的底氣。
以前的我,很努力讓自己變得更有競爭力,希望創造更多收入、發展更大的事業。現在的我依然認真工作,也沒有停止成長,但我開始明白,提升自己的目的,不是讓人生永遠只剩下努力工作,而是讓自己有能力決定,什麼時候值得努力、什麼事情值得珍惜。
這也是為什麼,我開始重新釐清「精算媽咪」到底想往哪裡去?
不是不再談理財,而是走過這 12 年,我對財富、財務安全與人生選擇,有了跟以往不同的理解。
以前,我精算的是家庭收支的數字;現在,我更在意的是人生選擇的自由。
而要讓這份自由成為可能,我越來越確定一件事:每個家庭,都應該學會管理自己的現金流。
一、漂亮的資產數字,買不到真正的自由
很多人第一次認識我,是因為《精算媽咪的家計簿》的Podcast頻道,也有可能是《家計力》這本書,或是知識衛星的《家庭理財課程》可能會以為我的專業就是家庭記帳、預算分配、存錢與投資。但其實,在經營 Podcast 之前,我就已經歷過職場與創業的起伏。
我曾經參與過企業內部創業,第一年就創造漂亮的營收。那時候真的很有成就感,因為營收是一個很直觀的數字。當業績持續增加,很容易讓人覺得,只要繼續努力,事業就能越做越大,我就會越來越開心(但是事後證明,其實只會越來越累,不會越來越開心!)
但後來,我也經歷過失敗和困境,甚至必須重新開始的日子,有些事情不是我能控制的,但大部分的事情都是卡在自己的情緒跟想不開的鑽牛角尖裡面,我只要多換幾個思維思考,我的心舒服了做什麼事情都順了,這也是為什麼我後來投入心靈探索和正念的主因。
那些經歷讓我真正理解,經營事業不是只有營收,還有成本、應收帳款、債務、資金調度,以及各種無法事先預測的風險。
營收很高,不代表公司有錢,許多中小企業落路帳面有錢,口袋沒錢的危機當中,黑字倒閉。
資產很多,也不代表一個人的人生真的自由,那還要看你的資產的靈活調配程度有多少。
企業經營跟家庭財務,其實底層邏輯幾乎一樣。
一個家庭可能有不錯的收入,名下有房子、有股票,看起來資產相當豐厚,但每個月要支付房貸、保費、生活費、教育費,還要預留父母未來的照顧費用。
如果固定支出占掉大部分收入,或是資產集中在短時間不容易動用的地方,一旦遇上失業、疾病或家庭變故,還是可能面臨很大的財務壓力。
有些家庭收入沒有特別高,但因為掌握每個月的現金流向,能合理安排支出、控制債務、保留緊急預備金,也願意為長期目標持續投資,反而有更多應對變化的彈性。
因此,這幾年我越來越不喜歡把理財簡化成「存越多越好」、「負債越少越好」、「投資報酬率越高越好」,或是「每一筆開銷都要省下來」。
這些都不是絕對的答案。
同樣一筆房貸,對收入穩定、備有充足流動資金的家庭,和收入波動大、每月幾乎沒有結餘的家庭,代表的風險可能完全不同。同樣一筆投資,對十年後才需要使用的退休資金,和明年就要支付的教育費用,也應該有不同的安排。
真正重要的,是收入、支出、債務、投資、流動性與風險,能不能形成一套適合自己生活的財務系統。
這套系統需要能夠隨著人生階段調整。孩子出生、父母年紀漸長、工作收入發生變化,或自己想重新學習、轉換跑道時,我們才不會因為財務安排缺乏彈性,被迫放棄所有其他選項。
我不認為所有人都必須提早退休,也不認為財務自由的唯一標準,就是被動收入完全超過生活支出。
對我來說,真正的財務自由,不是完全沒有金錢限制,而是我們有能力管理限制,不要讓存款金額替自己決定我們的未來要去哪裡。
這也是我在創業與家庭財務教育中,越來越重視「財務韌性」的原因。
財務韌性不是保證人生永遠不會發生問題,而是當問題發生時,我們有能力承受、調整,甚至重新開始。
二、現金流不是記帳省錢,而是家庭資源的調度能力
很多人開始學理財,最常問我的問題是:「現在應該買哪一檔 ETF?」「美金這麼貴,還能投資嗎?」「怎樣才能更快累積資產?」
這些問題都很重要,投資也是家庭財務規劃不可缺少的一部分。但在討論投資之前,我更希望大家先弄清楚一件事情:
你真的看懂自己家庭的現金流了嗎?
我建議每個家庭,都可以先回答以下四個問題。
家庭現金流四問
- 收入穩定度: 每個月有多少收入?哪些收入穩定、哪些可能波動?如果主要收入中斷,現有的可動用資金能支撐幾個月?
- 固定財務負擔: 房貸、保費、稅金、必要生活費與其他固定支出,占家庭收入多少?是否仍有調整空間?
- 資金流動彈性: 手上有多少資金可以在需要時動用?又有多少資產投入長期投資,或集中在不容易快速變現的地方?
- 風險承擔能力: 面對疾病、意外、失能、長期照顧或其他重大支出時,現有的保險、預備金與家庭支持資源,是否足以降低衝擊?
這些問題看起來基本,卻直接影響一個家庭能不能做出適合自己的財務決策。
現金流管理不是把每一筆開銷記錄下來,也不是要求自己什麼都不能買,而是理解家庭的資金從哪裡來、往哪裡去,以及如何分配,才能同時支持現在與未來。
收入可以如何增加?哪些支出是有意義的?哪些支出其實很沒有意義?哪些需要調整?負債是否在能承受的範圍內?多少資金需要維持流動性?哪些錢適合長期投資?保險應該協助承擔哪些風險?
這些決策彼此牽動,不能只挑其中一項來看。
我常覺得,家庭和企業有一個很相似的地方:再好的計畫,都需要有現金流支持,才能持續執行。
我們可以替孩子規劃教育,也可以期待退休後的生活,但如果沒有把未來的資金需求和現在的收支安排連結起來,再好的願望都可能在執行時遇到困難。
而且現金流管理不是帳戶裡永遠留著最多現金。過度保守,讓所有長期資金都停留在低成長的工具裡,也可能承擔通膨侵蝕購買力的風險。
真正重要的是,讓不同用途、不同時間需要使用的資金,有適合的安排。
短期要使用的錢,重視安全與流動性;中長期的資金,依照目標和風險承受能力進行配置;家庭責任改變時,也要重新檢視整體財務結構。
每個家庭都需要現金流管理,因為不論收入高低、資產多少,我們都必須持續面對生活支出、家庭責任與未來的不確定性。
現金流管理做得好,不代表人生就不會遇到風險,但可以讓我們提早看見問題,減少財務上的被動,在面對變化時保有更多調整空間。
我希望有一天,理解家庭現金流,可以像理解基本健康知識一樣,成為每個家庭都有機會學會的生活能力。
這也是精算媽咪下一個階段,最想持續深耕的如何活得更自在的人生教育。
三、知識隨手可得的時代,家庭真正需要的是判斷與決策能力
如果說創業經驗讓我理解現金流的重要,那麼從 2014 年開始的密集學習,則讓我逐漸建立把這些經驗分享出去的能力。
這 12 年,我持續學習財務管理、商業經營、行銷、內容創作、教育訓練、組織管理,以及不同的個人成長領域。有些知識在學習時,並不知道未來會用在哪裡,但當人生走到不同階段,這些能力慢慢串在一起,也讓我有更多機會跨足不同的工作與事業。
後來,我開始經營《精算媽咪的家計簿》Podcast,希望把家庭理財與自己的實務經驗,用大家容易理解的方式分享出去。
再逐漸延伸到線上課程、實體演講、企業培訓、書籍出版,以及不同形式的教育與創業工作。
精算媽咪 Podcast 累積超過 2,200 萬次下載,課程累積參與超過 8,000 人次,合作演講超過 200 場。我也陸續出版了《家計力》、《增值力》與《值得過上好日子》,並投入媽媽商學院、NEXTer 兒童創學基地及其他事業。
這些成果,我真的很珍惜。
但現在的我更在意,大家聽完節目、看完文章、上完課之後,究竟能不能把學到的東西用在自己的生活裡。
因為知道一個方法,不代表真的做得到。
知道要存緊急預備金,不代表家庭已經有能力開始存;知道應該投資,不代表理解自己承擔得起多少波動;知道可以增加收入,也不代表每個人都有足夠的時間、資源和條件立刻改變工作。
尤其現在 AI 發展得這麼快,很多問題幾秒鐘就能得到答案。知識和資訊變得更容易取得,但真正困難的,依然是判斷哪些資訊適合自己,以及怎麼把知道的事情變成實際行動。
所以,我希望精算媽咪不只是持續提供新的理財資訊,而是建立更有系統的家庭財務教育,讓大家真正理解收入、支出、債務、投資與風險之間的關係,能夠自己判斷、自己調整,而不是永遠等別人告訴自己應該買什麼、做什麼。
財務教育的價值,不是讓一個人記住多少理財知識,而是讓他有能力看懂自己的財務狀況,做出適合自己家庭的決定。
這也是我希望未來持續投入的方向,從個人與家庭的課程,到企業員工的財務健康教育,讓更多人有機會建立基本的現金流管理能力。
這幾年,我也接觸越來越多媽媽、女性創業者與職場工作者,發現很多女性面對的問題,不只是會不會理財,而是有沒有時間、資金、能力,以及參與家庭重大財務決策的機會。
有些女性想重新工作,卻要先解決孩子由誰照顧;有人想創業,但家庭的現金流無法承受一段收入不穩定的時間;也有人雖然有收入,卻對家庭資產、保險與投資安排缺少參與。
因此,我也越來越關注女性經濟自主。
我不希望女性賦能只剩下「妳要勇敢」「妳一定可以」這些鼓勵,而是希望透過實際的財務教育、能力培養與資源支持,讓女性真正擁有更多選擇。
真正的賦能,不只是讓一個人相信自己有選擇,而是讓她逐漸具備做選擇的能力與條件。
對我來說,這是財務教育可以進一步帶來的價值,也是我希望未來持續參與企業教育與女性培力的原因。
四、如果不為更好地生活,我們到底在忙什麼?
聊了這麼多創業、現金流、財務教育,好像整篇文章變得很嚴肅。哈哈哈!
但其實這幾年,我另外一個很大的改變,就是開始把更多時間留給自己,做那些不一定能創造收入,卻讓我快樂的事情。
以前,我很習慣把時間和效率綁在一起。學習一項新技能,常常先想這件事情對工作有沒有幫助,未來能不能增加收入,甚至有沒有機會變成另一個收入。
這樣的思考確實幫助我累積了很多能力,我現在也依然喜歡工作帶給我的成就感。但慢慢地,我開始問自己:如果每件事情都必須創造產值,那我到底什麼時候才要好好生活?
這一兩年,我持續重訓、跑步。有時候練到全身痠痛,隔天穿衣服,手抬起來都覺得痛,爬下床都累,哈哈哈!但還是很享受自己一點一點進步的過程。
最近也開始更認真研究飲食、營養、保養和穿搭,而且我真的很希望自己能越來越漂亮啊!哈哈哈!
以前大家可能比較習慣看到我分享家庭理財、投資、創業經驗,現在偶爾也會看到我分享蛋白粉、抹茶、太陽眼鏡,或是運動後的生活紀錄。
有些做品牌的前輩跟我說,你講理財就好好講理財,太發散沒辦法聚眾,談白說就品牌聚焦的角度上來說的確是這樣,我也知道,不過但這些事情,對我來說並不是主題發散,而是我開始更認真實踐自己一直相信的理念。
理財的目的,不就是讓我們有能力過自己想過的生活嗎?
我不是認為只要喜歡,就應該不顧預算地花錢。剛好相反,因為我們懂得管理現金流,才更有機會在財務安全與生活品質之間,做出適合自己的安排。
一個家庭不需要把所有的錢都拿去投資,也不需要把每個興趣都轉變成收入來源。只要財務能力允許,我們本來就可以替健康、學習、旅行、興趣與家人相處預留資源。
我喜歡唱歌,也喜歡旅行,未來還想學更多不同的事情。現在我比較願意接受,有些事情值得投入,只是因為我喜歡,而不是它能不能賺錢。
這些年,我也重新思考「資產」這個概念。
在財務報表裡,資產是現金、股票、基金、房地產等具有經濟價值的資源。但人生裡還有許多無法列進資產負債表,卻值得我們珍惜的東西,例如健康、能力、關係,以及曾經真正體驗過的生活。
我當然希望自己的財務持續成長,但也希望自己在成長的過程中,能夠好好生活。
因為現金流管理的目的,不是讓我們把生活犧牲掉,而是讓有限的財務資源,支持自己真正重視的事情。
五、精算媽咪的新篇章:讓每個家庭,都有選擇未來的能力
這些年,我認識很多努力生活的家庭。
有人努力工作,卻始終覺得存不到錢;有人很認真投資,卻不知道幾年後孩子的教育費用應該從哪裡來;也有人辛苦累積了不少資產,卻因為每個月的現金流壓力,完全不敢轉換工作或開始新的生活。
我越來越覺得,家庭財務教育不能只在大家想投資的時候才開始,也不應該只在財務出現問題之後,才想到需要學習。
現金流管理應該是每個家庭都懂得的基本能力。
因為人生有很多重要的事情,都需要財務支持。從孩子的教育、父母的照顧,到退休準備、職涯轉換,甚至只是希望有一段時間能安心休息,都需要我們提前安排資源。
而且家庭財務規劃並沒有一個適合所有人的標準答案。
有些家庭需要優先增加收入,有些需要調整負債,有些應該建立更足夠的流動性,也有些已經具備良好的財務基礎,可以開始思考如何平衡長期投資與生活品質。
我希望自己接下來的課程與內容,可以把這些觀念整理得更完整,幫助大家理解自己所處的財務階段,以及不同選擇背後的代價與風險。
同時,我也希望持續透過教育,讓更多工作者有機會學習現金流管理、債務安排、家庭風險、退休準備與人生階段的財務規劃。
至於女性賦能和正在思考中的「媽媽圓夢計畫」,則是我希望在財務教育之外,逐步延伸的實踐。
我認識很多很有能力的媽媽。她們會替孩子規劃教育、替家人安排生活,卻經常把自己的夢想放在最後。
我希望未來能結合財務規劃、能力培養與資源支持,讓更多媽媽有機會把自己的願望,也放進家庭的人生計畫裡。
可能是重新工作、開始創業,也可能只是去學唱歌、安排旅行,或完成一個放在心裡很久的目標。
夢想不需要賺錢才值得被實現,但它需要被好好規劃。
最近,我開始重新整理精算媽咪的官網、Podcast 介紹與未來的內容方向。
對我來說,這其實是一次重新整理自己的過程。
我想把從 2014 年開始,這 12 年累積的創業經驗、財務知識、教育實踐與生活體會,整理更清楚。
我依然會談投資、保險、退休、債務與家庭財務,也會持續分享不同人生階段需要面對的財務問題。
但我希望所有內容都能回到一個核心:如何透過現金流管理,讓家庭的財務安排更有秩序、更有韌性,也更能支持真正重要的人生目標。
這次品牌升級,不是精算媽咪變成了另一個人,而是我終於更清楚自己想長期推動的財務教育是什麼。
如果有一天,我真的沒有流量了呢?
寫到這裡,我又想起朋友一開始問我的問題。
如果有一天真的沒有流量了,我當然還是會重新評估事業與收入結構。畢竟,我還是精算媽咪嘛!哈哈哈!
但我知道,我不需要只用某個平台的數字,決定自己的價值。
流量會改變,市場會改變,工作型態會改變,家庭責任與人生階段也會隨著時間改變。
我們無法保證每一次投資都成功、每一個事業都順利,也無法完全避開人生的風險。但我們可以持續學習、累積能力,並透過合理的財務安排,讓自己在面對變化時,保有更多調整方向的空間。
這 12 年,我最感謝自己的事情,不是每一次選擇都做對,而是即使曾經失敗、走過低谷,我還是願意繼續學習、繼續嘗試。
現在的我,仍然喜歡工作,也依然希望事業能夠成長。但我更清楚,收入、投資、專業能力與事業成果,最終都應該回到我們想過什麼樣的人生。
以前,我從家庭收支出發,陪大家學習理財;現在,我希望讓更多人理解完整的現金流系統,學會安排收入、支出、債務、投資與風險,真正建立家庭的財務韌性。
因為理財不是一場比誰累積最多資產的競賽,而是讓我們在照顧家庭、面對變化、規劃未來的過程中,能夠更有底氣地做出選擇。
讓現金流順暢,讓人生有選擇。
我是精算媽咪珊迪兔,謝謝大家陪我走過這些年。
未來,我希望有更多家庭能把現金流管理當成基本的生活能力。不是等到錢不夠用才開始學習,而是從現在開始,主動認識自己的財務,為想要的生活做好準備。
最後,也想邀請妳想一想
如果家庭預算與時間能多一些彈性,妳心中那件放了很久、一直想做的事是什麼?
也許是學一項新技能、重返職場、開始創業,或者只是去一趟旅行、好好休息、學唱歌。
因為我們努力管理金錢,從來不只是為了擁有更多錢,而是希望在人生的重要時刻,仍然有能力做出選擇。
精算媽咪 Sandy Two|讓現金流順暢,讓人生有選擇。
瀏覽量:0
珊迪兔 Sandy Two
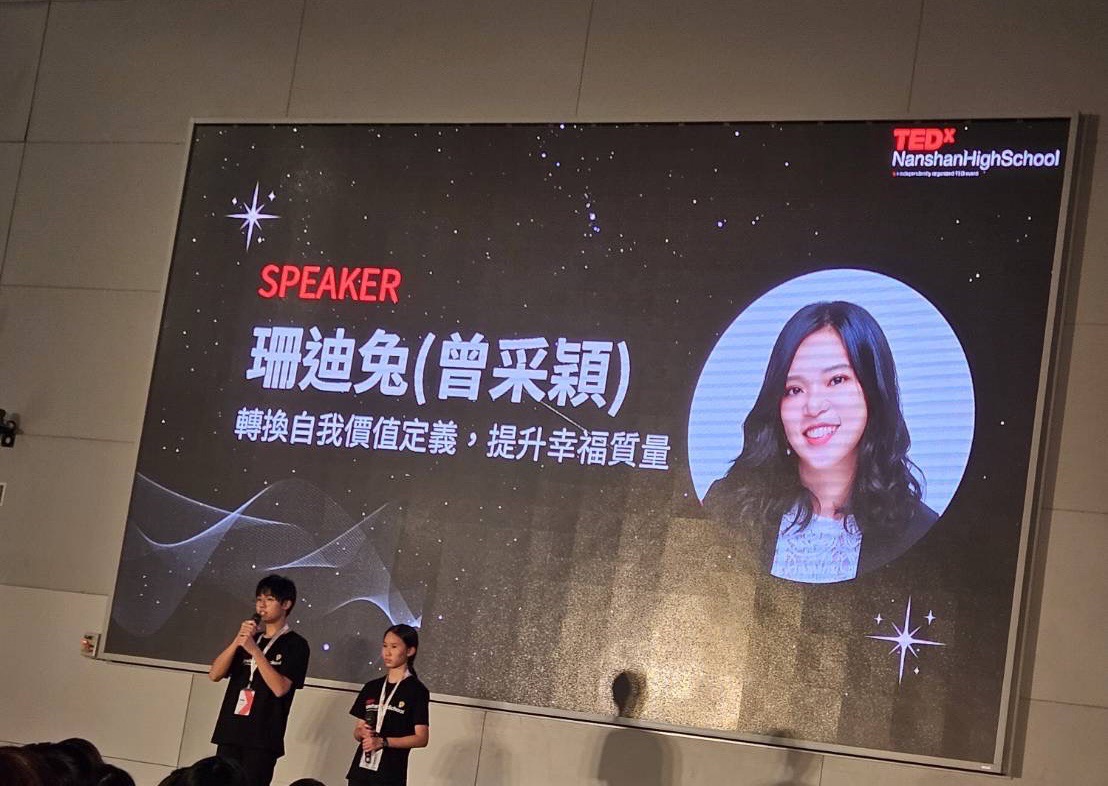
作家|TED講者|Podcaster|居家創業者
台灣知名理財與生活設計創作者,長期關注「家庭理財 × 心念成長 × 關係溝通」。主持 Podcast《精算媽咪的家計簿》,累積兩千萬下載,陪伴女性與家庭建立穩定的金錢關係與生活節奏。
致力於推動「財務安全,心靈自由」的生活方式,透過內容、書籍、課程與社群,協助現代女性在現實與理想之間,找到可持續的選擇與平衡。
💛加入LINE社群
👉 https://linktr.ee/momcommunity
📩 合作洽詢
培訓|service@mompower.cc(Tina)
講座|sandehao@gmail.com(Andy)
團購|howwoo88@gmail.com(宛金)